

Warum Sie das Zusammenspiel von Hauptbuch und Nebenbuch verstehen müssen – und wie Buchungsgruppen alles verbinden.
Buchhaltung in Business Central wirkt auf den ersten Blick simpel: Beleg erstellen, buchen, fertig. Doch unter der Oberfläche arbeitet ein durchdachtes System aus Hauptbuch und Nebenbüchern, das durch Buchungsgruppen orchestriert wird. Wer dieses Zusammenspiel nicht versteht, tappt früher oder später im Dunkeln.
Die gute Nachricht: Einmal verstanden, ergibt alles Sinn. Und genau das wollen wir hier erreichen.
Was ist das Hauptbuch (General Ledger)?
Das Hauptbuch ist das Herzstück Ihrer Finanzbuchhaltung. Es enthält alle Sachkonten – egal ob Bilanz- oder GuV-Konten – und orientiert sich typischerweise an einem Kontenrahmen wie SKR03 oder SKR04.
Wichtig zu wissen: Business Central prüft keine Vollständigkeit nach einem bestimmten Kontenrahmen. Das System ist bewusst so generisch gehalten, dass selbst die ungewöhnlichsten Konstellationen möglich sind. Das gibt Ihnen maximale Flexibilität – bedeutet aber auch:
Es erfolgt keine automatische Plausibilitätsprüfung.
Sie können im Kontenplan:
- Alle Sachkonten einsehen und anpassen
- Unternehmensspezifische Unterkonten erstellen
- Konten nach Ihren Anforderungen strukturieren
Was ist das Nebenbuch (Subledger)?
Das Nebenbuch ist ein Detailbuch, das Informationen enthält, die im Hauptbuch nicht in voller Granularität gespeichert werden. Es liefert den Kontext zu den Zahlen im Hauptbuch.
Übersicht der Nebenbücher in Business Central
| Nebenbuch | Zweck | Typische Informationen |
|---|---|---|
| Debitoren | Offene Kundenposten | Rechnungen, Zahlungen, Mahnungen |
| Kreditoren | Eingangsrechnungen | Fälligkeit, Skonto, Zahlung |
| Anlagenbuchhaltung | Anlagegüterverwaltung | Nutzungsdauer, AfA, Restbuchwerte |
| Bankkonten | Zahlungsdetails | Transaktionen, Bankabstimmung |
| Lager/Inventar | Artikelbewegungen | Ein-/Ausgänge, Bestände |
Diese Nebenbücher werden durch die sogenannten Buchungsgruppen in Business Central bestimmt. Business Central besitzt mehrere Schichten von Buchungsgruppen, die zusammen definieren, wie ein Buchungssatz am Ende auf ein Sachkonto gebucht wird.
Wie hängen Hauptbuch und Nebenbuch zusammen?
Das Nebenbuch löst Aktionen aus, die über Buchungsgruppen Sachposten im Hauptbuch erzeugen:
- Kunde bezahlt Rechnung
- Lieferant stellt Rechnung
- Anlage verliert Buchwert durch AfA
- Banktransaktionen werden erfasst
- Lagerbestand wird gebucht
Konkretes Beispiel: Kundenrechnung
Ein Kunde bekommt eine Rechnung über 1.190 € brutto.
Im Nebenbuch (Debitorenposten):
- Debitorenposten +1.190 €
Im Hauptbuch (Sachposten):
- 1200 Forderungen +1.190 €
- an 4400 Erlöse +1.000 €
- an 3806 Umsatzsteuer 19% +190 €
Der entscheidende Punkt: Der Debitorenposten ist das Detail – der Sachposten ist bilanzwirksam.
Die Buchungsgruppen im Überblick
| Buchungsgruppe | Zweck | Nebenbuch |
|---|---|---|
| Allgemeine Buchungsgruppen (Geschäfts-/Produktbuchungsgruppen) | Bestimmen GuV-Konten wie Erlöse, Wareneinsatz | ❌ |
| MwSt.-Buchungsgruppen | Bestimmen Umsatzsteuerkonto & Berechnung | ❌ |
| Debitoren-Buchungsgruppen | Bestimmen Forderungskonto | ✅ Debitoren |
| Kreditoren-Buchungsgruppen | Bestimmen Verbindlichkeitenkonto | ✅ Kreditoren |
| Bankkonto-Buchungsgruppen | Hauptbuchkonto für Bank | ✅ Bank |
| Anlagen-Buchungsgruppen | Konten für Anlagen, AfA, Abgänge | ✅ Anlagen |
| Lager-Buchungsgruppen | Lagerkonto, Wareneinsatz, Bestand | ✅ Artikel |
Wie die Buchungsmatrix funktioniert
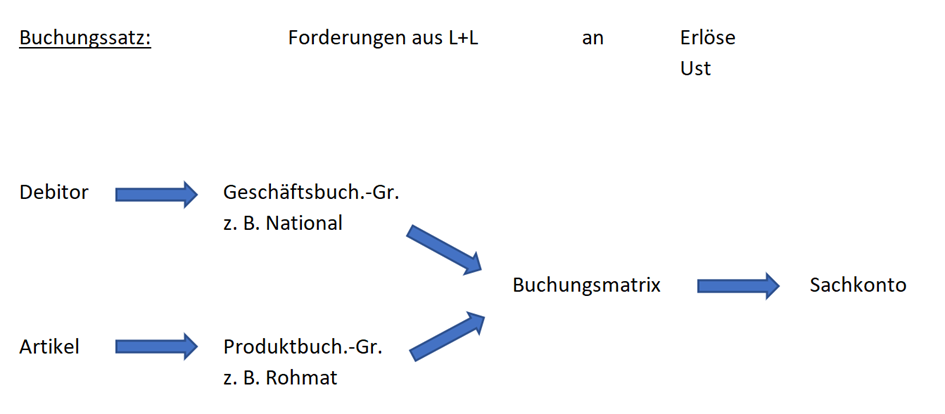
Wenn Sie einem Debitor einen Artikel verkaufen, ergibt sich aus der Kombination der Geschäftsbuchungsgruppe des Debitors und der Produktbuchungsgruppe des Artikels, auf welches Sachkonto die Erlöse gebucht werden. Die Konten werden in der Buchungsmatrix Einrichtung hinterlegt.
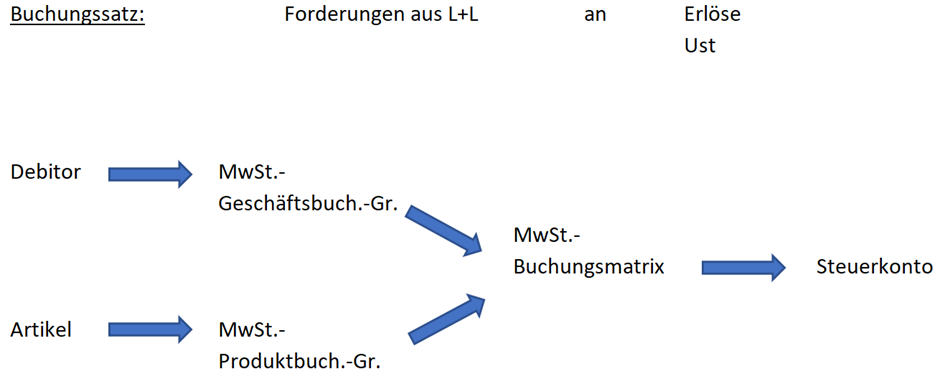
Die MwSt.-Buchungsgruppen bestimmen zusätzlich das Umsatzsteuerkonto, den Steuersatz und die Berechnungsart – hinterlegt in der MwSt.-Buchungsmatrix Einrichtung.
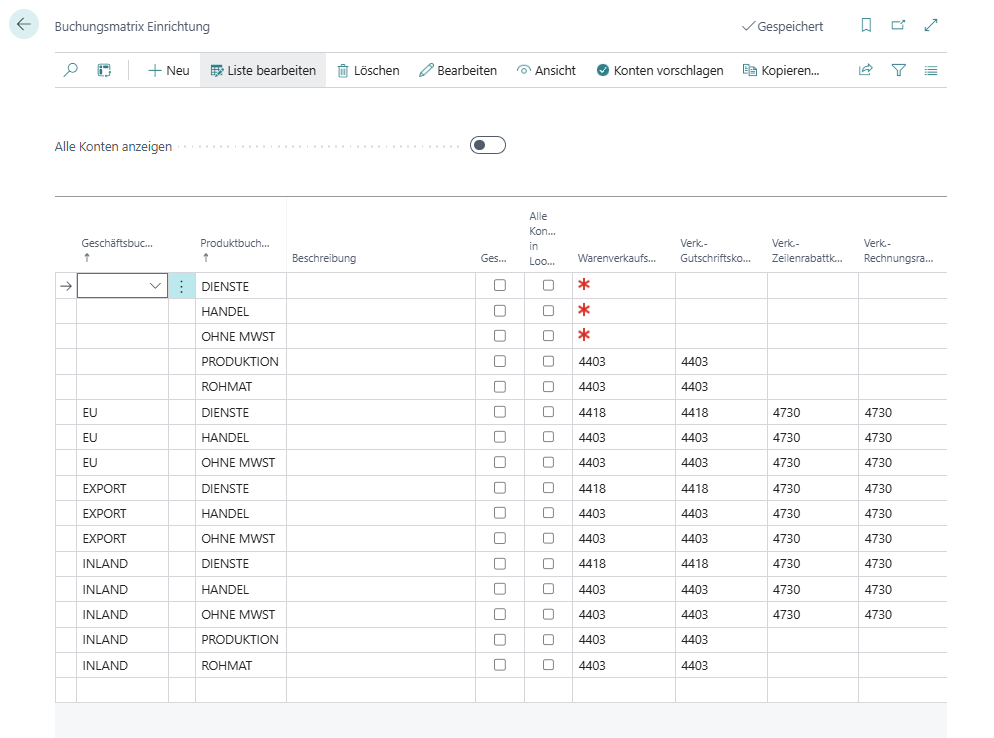
Die konkrete Einrichtung in Business Central sieht dann so aus:
Eröffnungsbuchungen: So starten Sie richtig
Bei der Eröffnung eines neuen Geschäftsjahres oder der Migration müssen die Anfangsbestände korrekt gebucht werden. Wie Sie das alte Geschäftsjahr vorher schließen und die GuV-Konten nullstellen, zeigt unser How-To zum Jahresabschluss.
- Aktivkonten (Bank, Kasse, Forderungen, Anlagevermögen): Anfangsbestand immer im Soll. Buchung: Aktivkonto an 9000 Eröffnungsbilanzkonto (EBK)
- Passivkonten (Verbindlichkeiten, Darlehen, Eigenkapital): Anfangsbestand immer im Haben. Buchung: 9000 EBK an Passivkonto
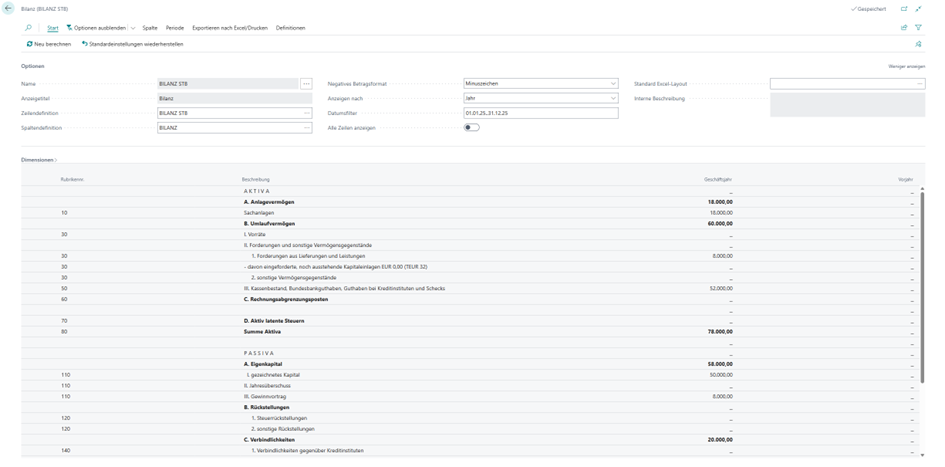
Beispiel: Bilanz zum 31.12.2025
Aktiva (Summe: 78.000 €)
- 1810 Geschäftskonto: 50.000 €
- 1610 Bar: 2.000 €
- 0680 BGA: 18.000 €
- 1202 Forderungen, Inland: 8.000 €
Passiva (Summe: 78.000 €)
- 2010 Grundkapital: 50.000 €
- 3301 Verbindlichkeiten, Inland: 20.000 €
- 2970 Gewinn/Verlust Vorjahr: 8.000 €
Buchungssätze zur Eröffnung
Für die Aktivkonten:
1810 Geschäftskonto an 9000 Saldenvortrag     50.000 €
1610 Bar an 9000 Saldenvortrag                 2.000 €
0680 BGA an 9000 Saldenvortrag                18.000 €
1202 Forderungen an 9000 Saldenvortrag         8.000 €
Für die Passivkonten:
9000 Saldenvortrag an 2010 Grundkapital       50.000 €
9000 Saldenvortrag an 3301 Verbindlichkeiten  20.000 €
9000 Saldenvortrag an 2970 Gewinn/Verlust      8.000 €
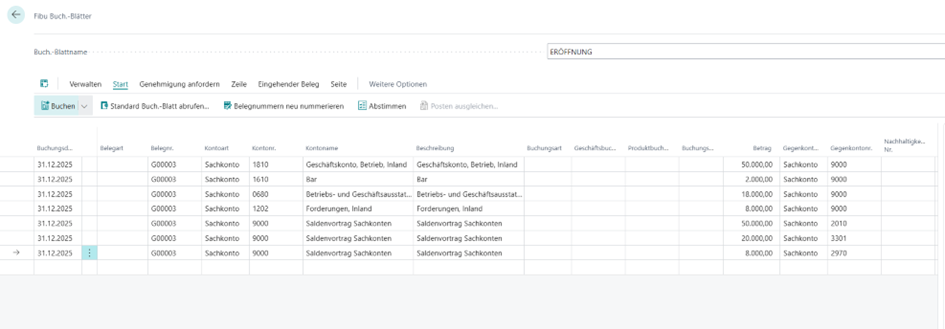
Direktbuchungen im Fibu Buch.-Blatt
Buchungssätze können direkt auf Sachkonten erfasst werden – vorausgesetzt, die Sachkonten sind als direkt bebuchbar eingestellt. Diese Einstellung finden Sie auf der Sachkontokarte.
Im Fibu Buch.-Blatt füllen Sie einfach passend:
- Kontonr.
- Gegenkontonr.
Passend dazu sollten Sie auf die Spalten "Sollbetrag" und "Habenbetrag" achten.
Welche Nummernserie und welches Gegenkonto ein Buch.-Blatt vorbelegt, legen Sie in den Fibu Buch.-Blattvorlagen fest.
Die Buchungsvorschau nutzen
Prüfen Sie Buchungen vor der Festschreibung in der Buchungsvorschau. Sie zeigt, welche Posten entstehen würden – ohne sie tatsächlich ins Hauptbuch zu schreiben.
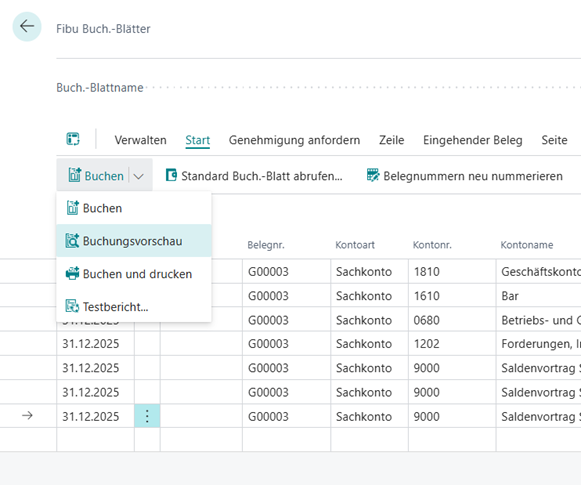
Die Vorschau zeigt die entstehenden Sachposten:

Ergebnis im Kontenplan und Finanzbericht
Nach dem Buchungsvorgang können Sie das Ergebnis im Kontenplan prüfen:
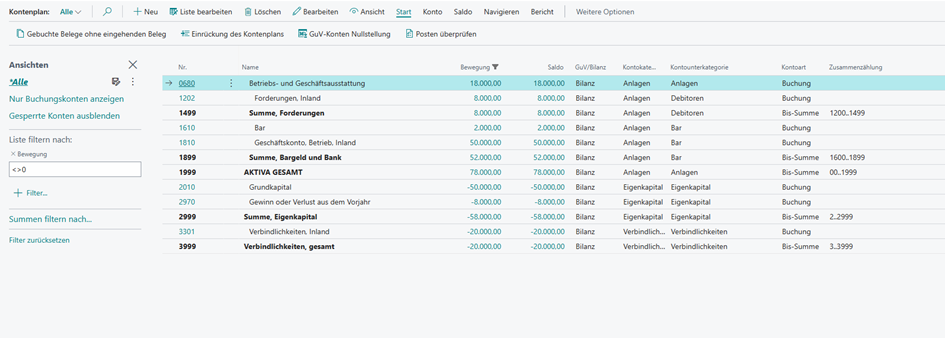
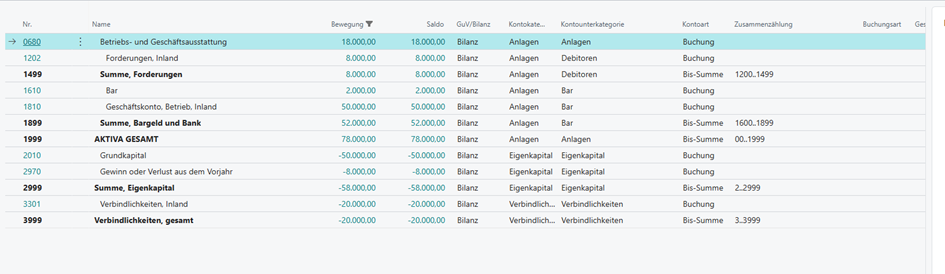
Das Ergebnis: Das Saldenvortragskonto 9000 steht wie gewollt auf 0,00 € – die Bilanz ist ausgeglichen.
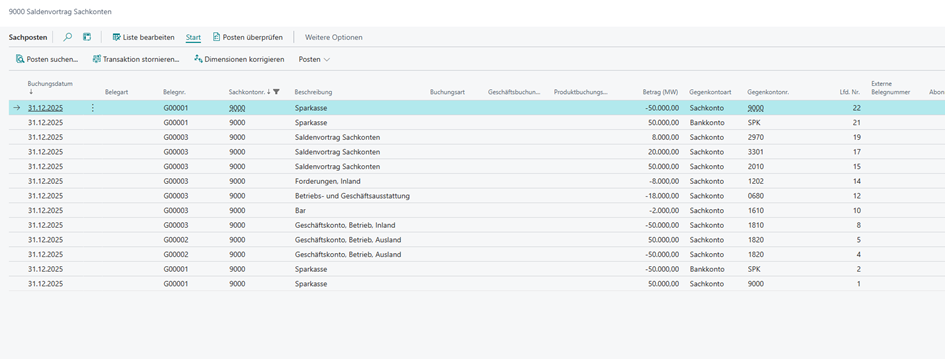
Die Posten am Saldenvortragskonto zeigen alle Buchungen:
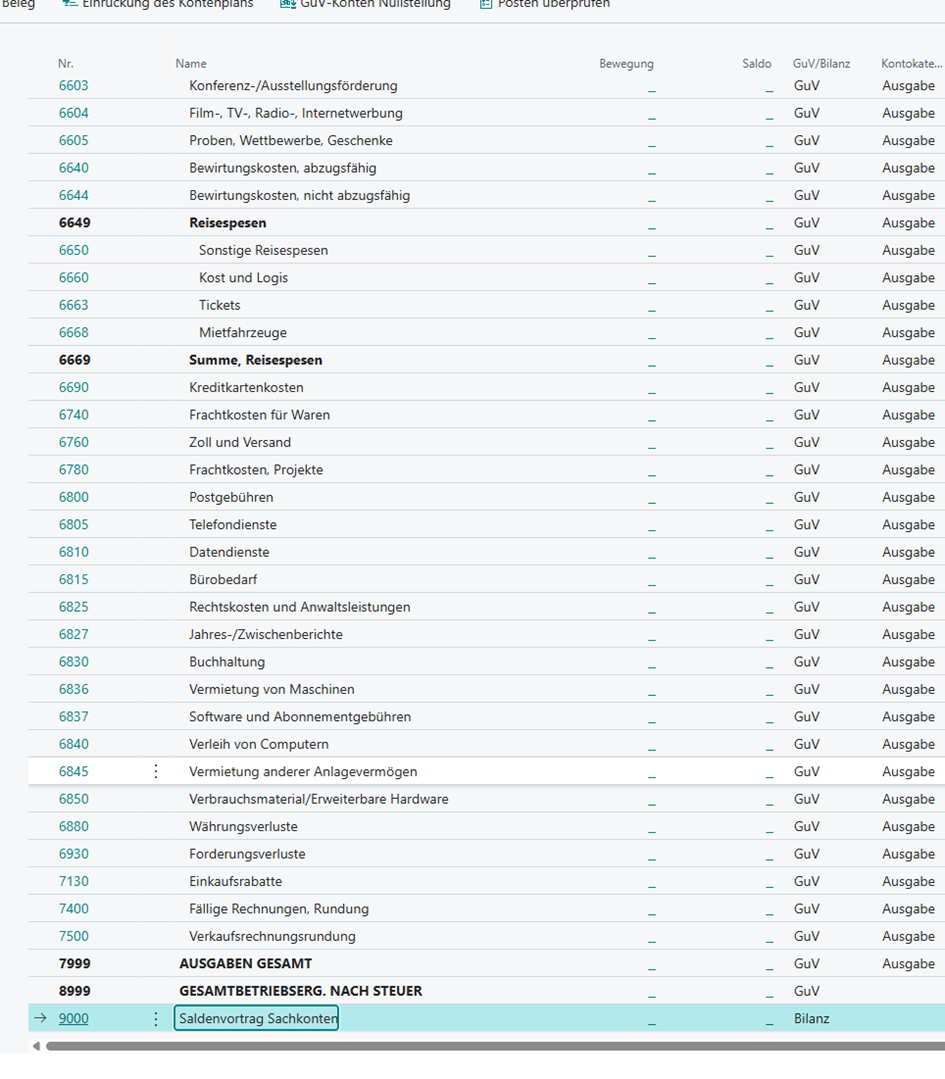
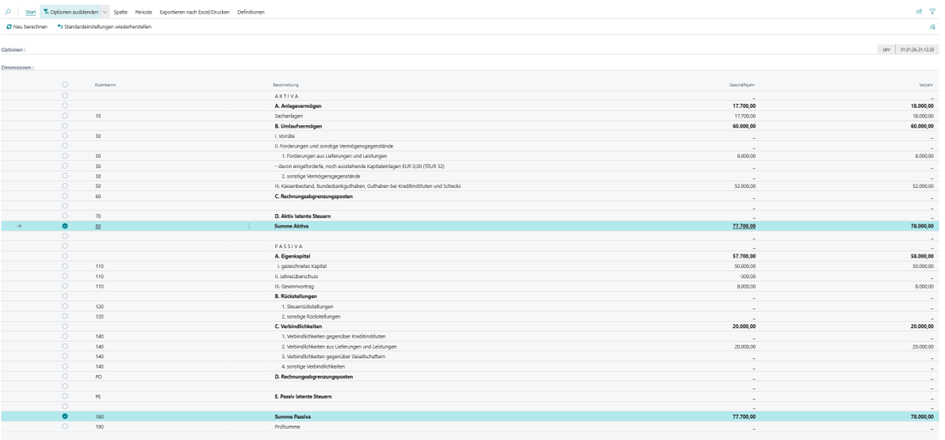
Zur Kontrolle zeigt der Finanzbericht die korrekte Bilanzstruktur:
Nebenbücher in der Praxis
Nebenbuch Bankkonto
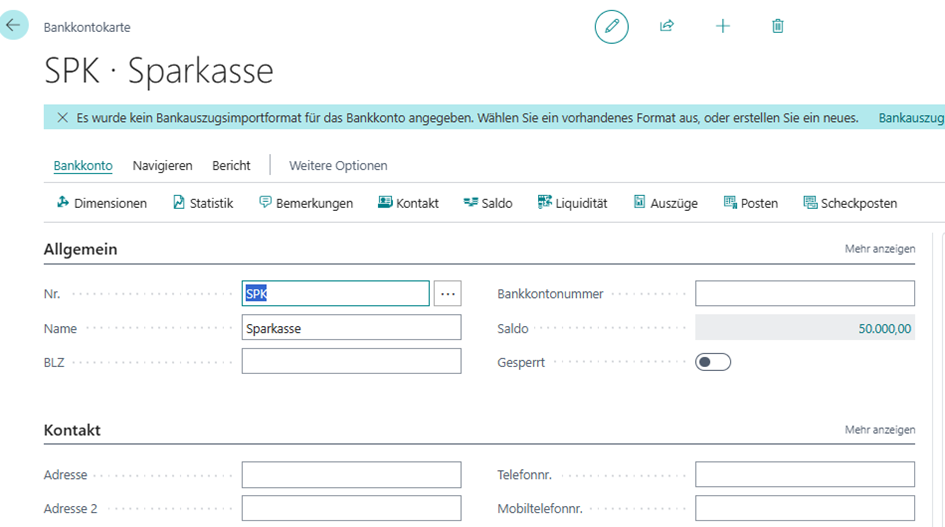
Das Bankkonto-Nebenbuch zeigt alle Transaktionsdetails, während das zugehörige Sachkonto nur den Saldo führt.

Die Bankkontokarte zeigt die Details:
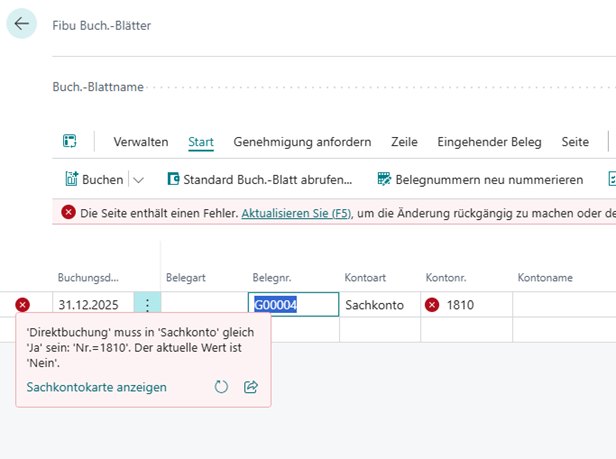
Wichtig: Wenn Sie Bankkonten über das Nebenbuch führen, sollten Sie die Direktbuchung am zugehörigen Sachkonto ausschalten. Andernfalls erhalten Sie einen Fehler:
Die Einstellung finden Sie auf der Sachkontokarte:
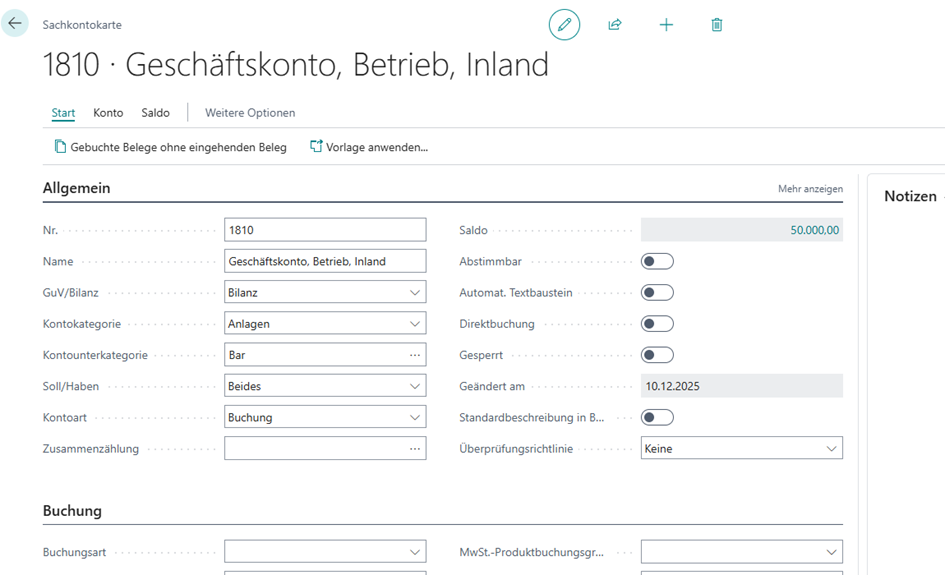
Der Grund: Sonst könnten versehentlich Buchungen am Sachkonto erfolgen, die nicht im Bank-Nebenbuch erscheinen – und Ihre Abstimmung wird zum Albtraum.
Nebenbuch Anlagevermögen
Das Anlagen-Nebenbuch hat Besonderheiten, die Sie kennen sollten.
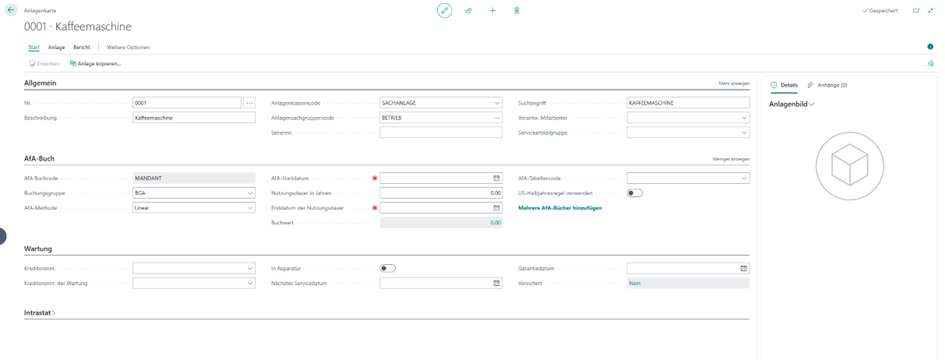
Das AfA-Buch
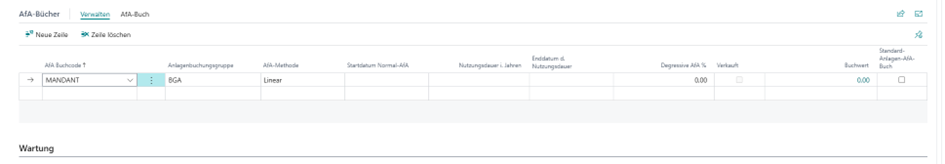
Das AfA-Buch definiert, wie Abschreibungen berechnet und gebucht werden:
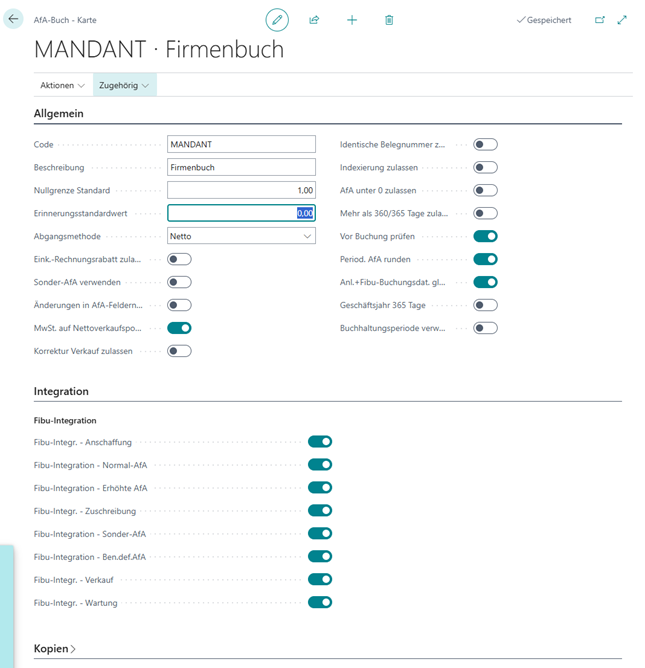
Die Fibu-Integration im AfA-Buch bestimmt, ob Buchungen ins Hauptbuch übertragen werden:
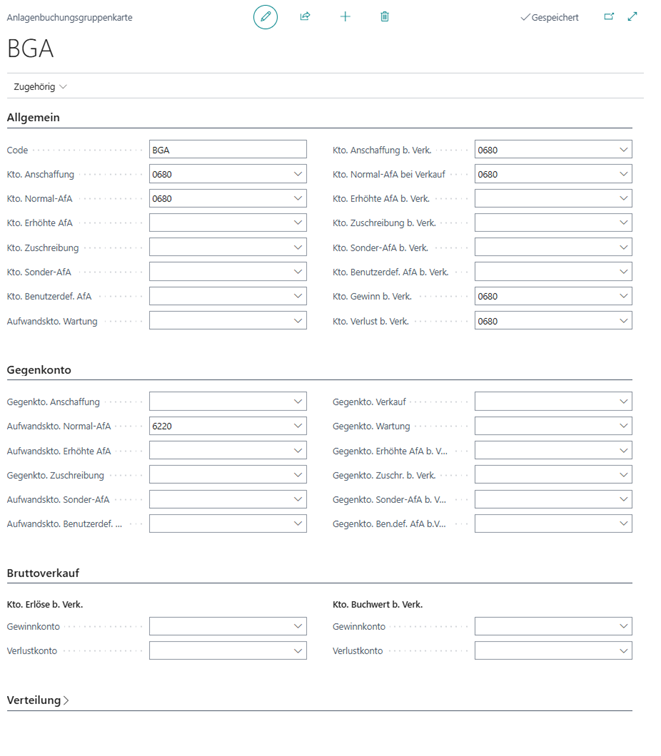
Die Anlagenbuchungsgruppe definiert die Konten:
Warum das Fibu Buch.-Blatt nicht ausreicht
Wenn Sie versuchen, eine Anlage über das normale Fibu Buch.-Blatt zu buchen, erhalten Sie einen Fehler:
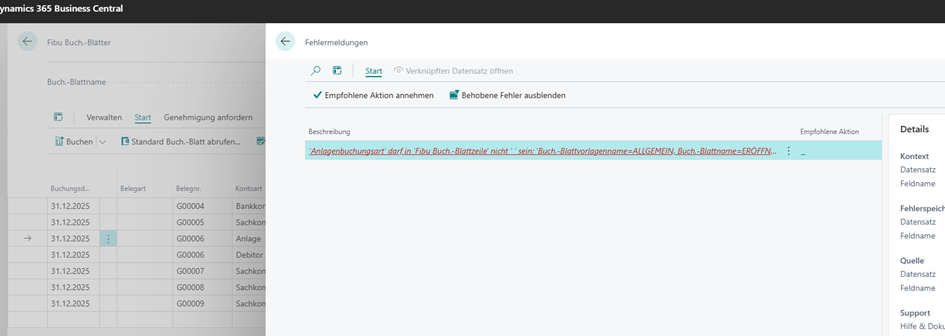
Es fehlt die Anlagenbuchungsart – also die Information, ob es sich um Anschaffungskosten, Abschreibungen oder Abgänge handelt.
Die Lösung ist das Anlagen Fibu Buch.-Blatt:
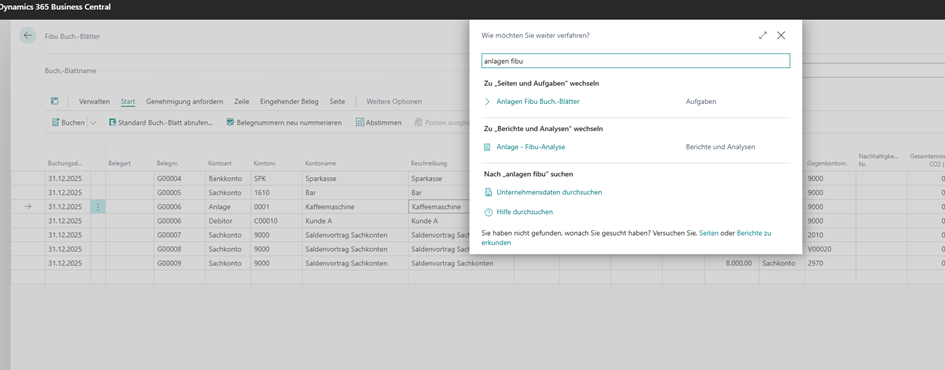

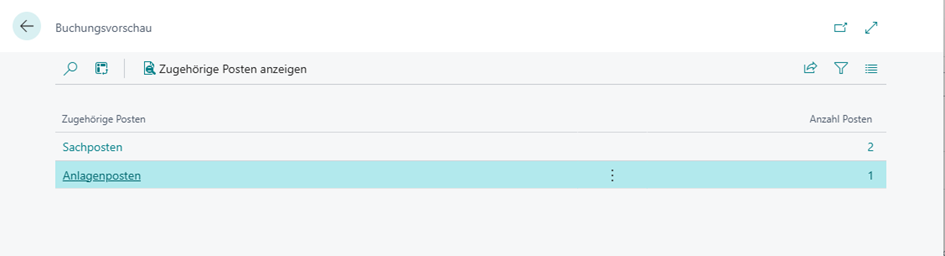
Die Buchungsvorschau zeigt nun sowohl Sachposten als auch Anlageposten:
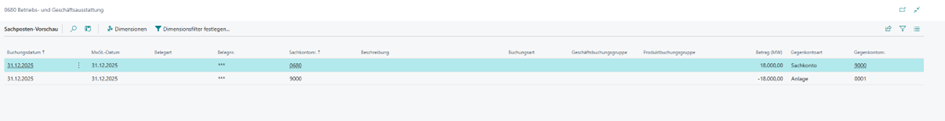
Nach der Buchung sehen Sie die Sachposten am Anlagekonto:
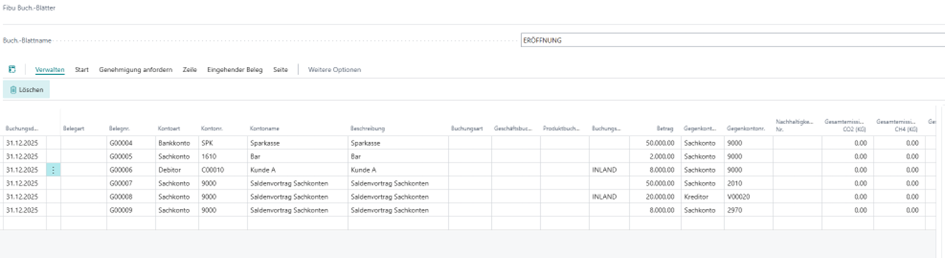
Das Fibu Buch.-Blatt zeigt alle Buchungen:
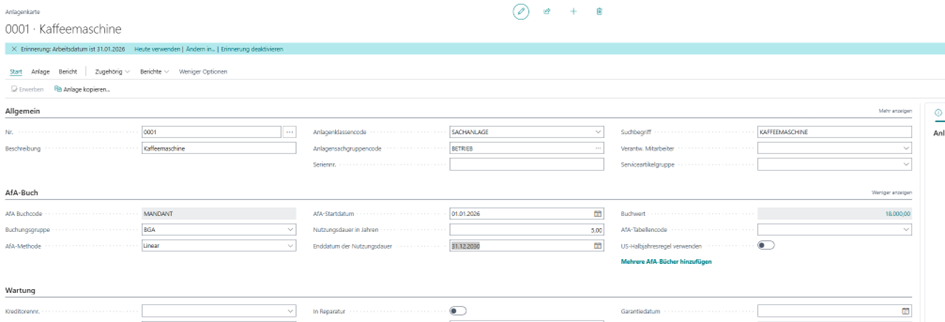
AfA berechnen
Für die AfA-Berechnung muss zuerst das AfA-Startdatum und die Nutzungsdauer definiert werden:
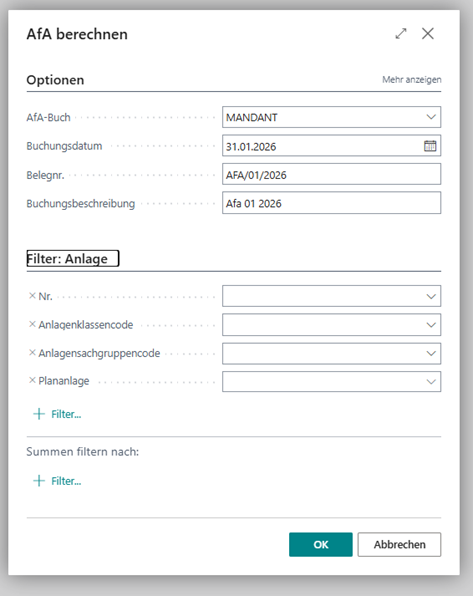
Abschreibungen werden mit dem Stapellauf „AfA berechnen" vorgeschlagen:
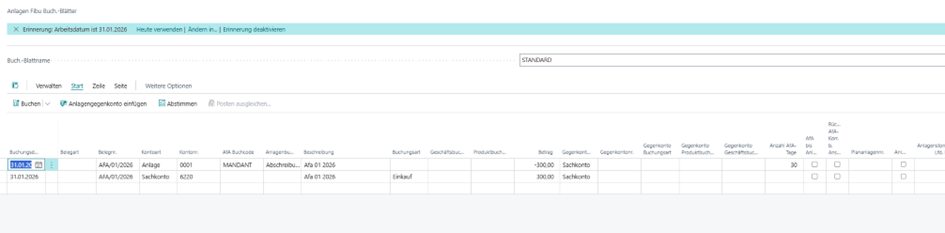
Im Anlagen Fibu Buch.-Blatt steht dann der fertige Buchungssatz:
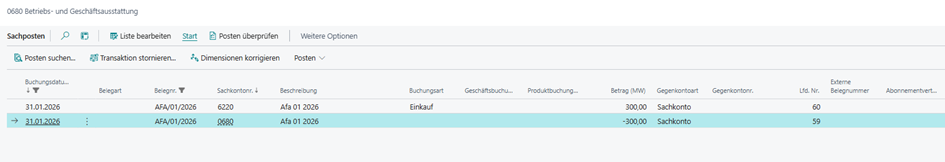
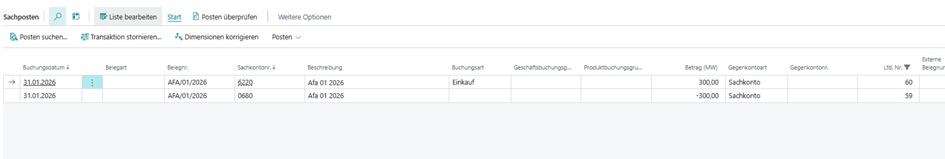
Nach der Buchung sehen Sie die Sachposten (6220 an 0680):
Sonderfall: Buchen ohne Hauptbuch
Manchmal möchten Sie nur im Nebenbuch buchen – ohne Auswirkung auf das Hauptbuch. Das ist möglich:
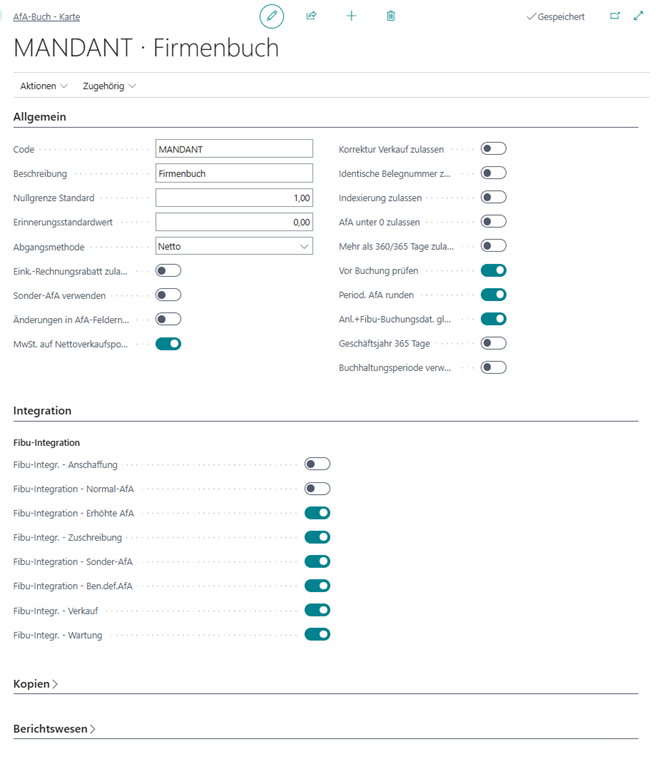
- Fibu-Integration im AfA-Buch ausschalten:
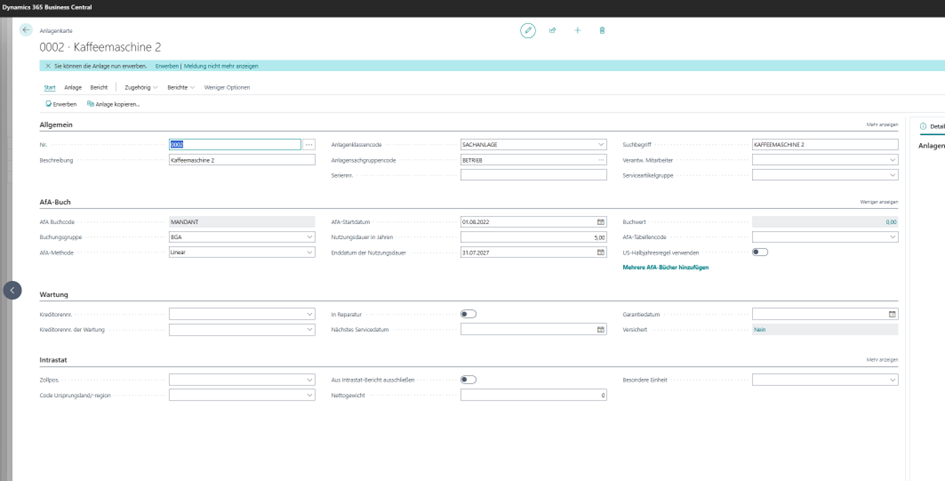
- Eine zweite Anlage (z.B. Kaffeemaschine 2) kann zum Restwert erfasst werden:
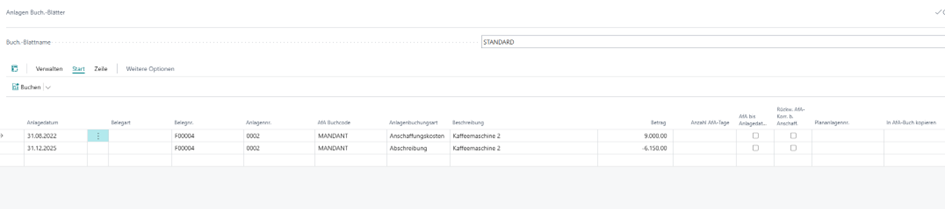
- Anlagen Buch.-Blatt verwenden (nicht Anlagen Fibu Buch.-Blatt):
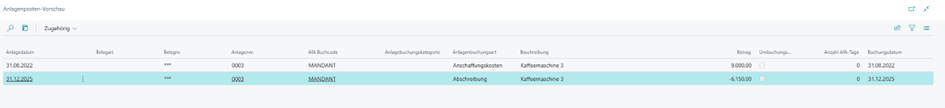
Die Buchungsvorschau zeigt in diesem Fall nur Anlageposten, keine Sachposten:

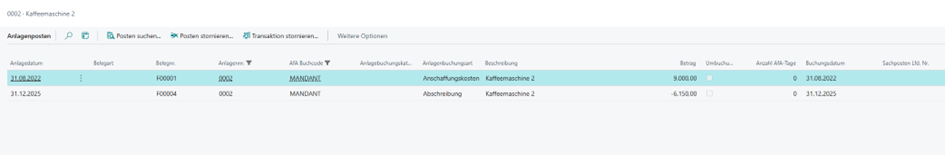
Die Anlageposten werden korrekt erfasst:
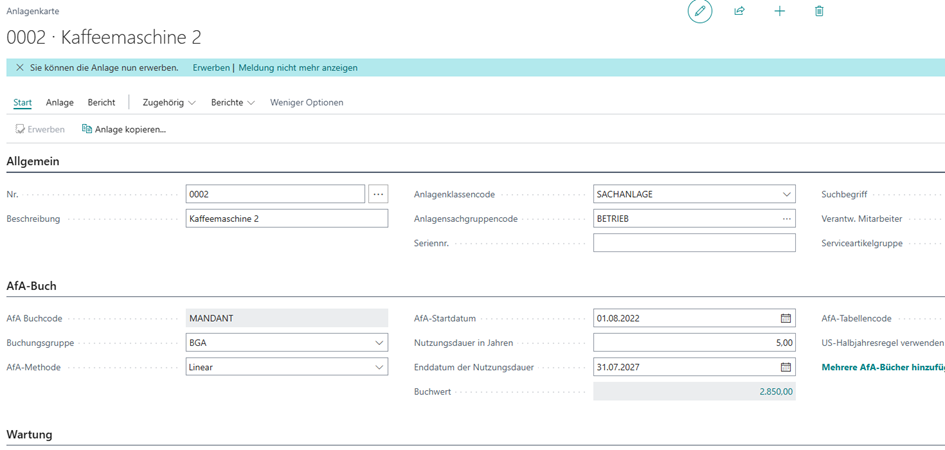
Die Anlagenkarte zeigt den korrekten Buchwert:
AfA mit Fibu-Integration für mehrere Anlagen
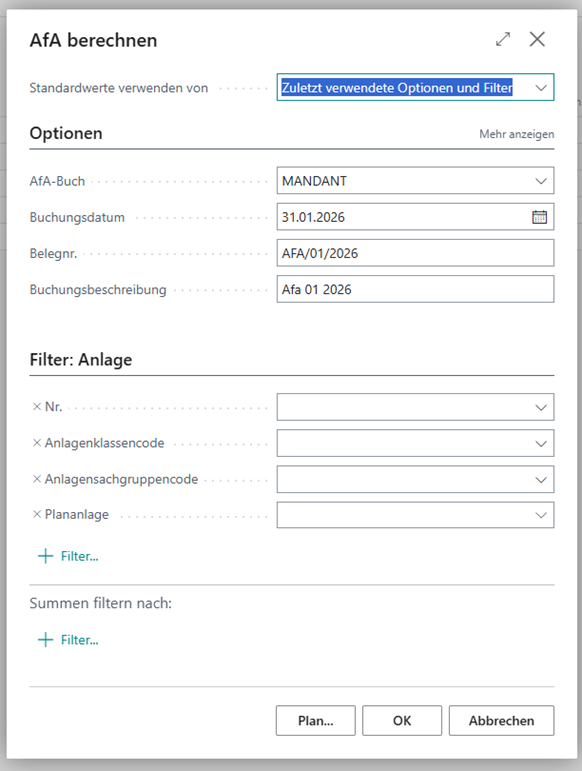
Wird die AfA wieder mit Fibu-Integration gebucht, werden alle Anlagen berücksichtigt:
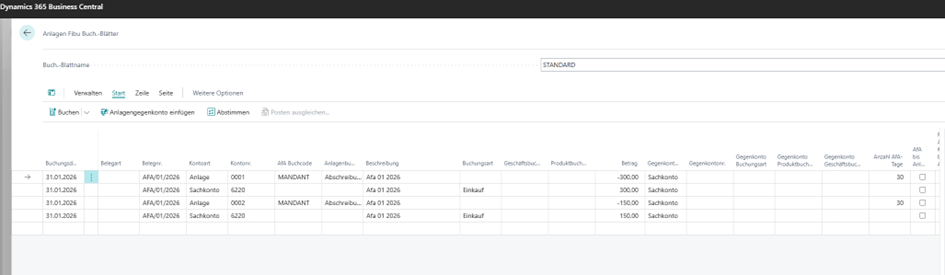
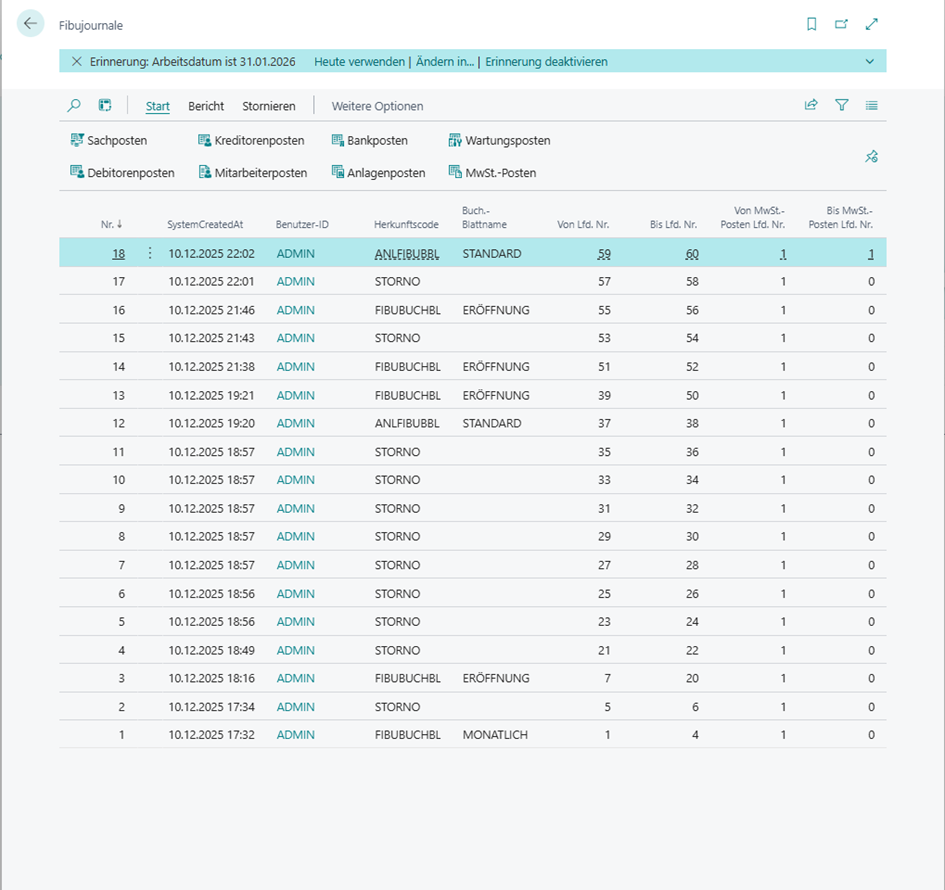
Das Fibujournal dokumentiert alle Buchungen:
Die Sachposten der AfA-Buchung:
Nebenbücher Forderungen und Verbindlichkeiten
Vor der Buchung hat Kunde A weder Saldo noch Debitorenposten:
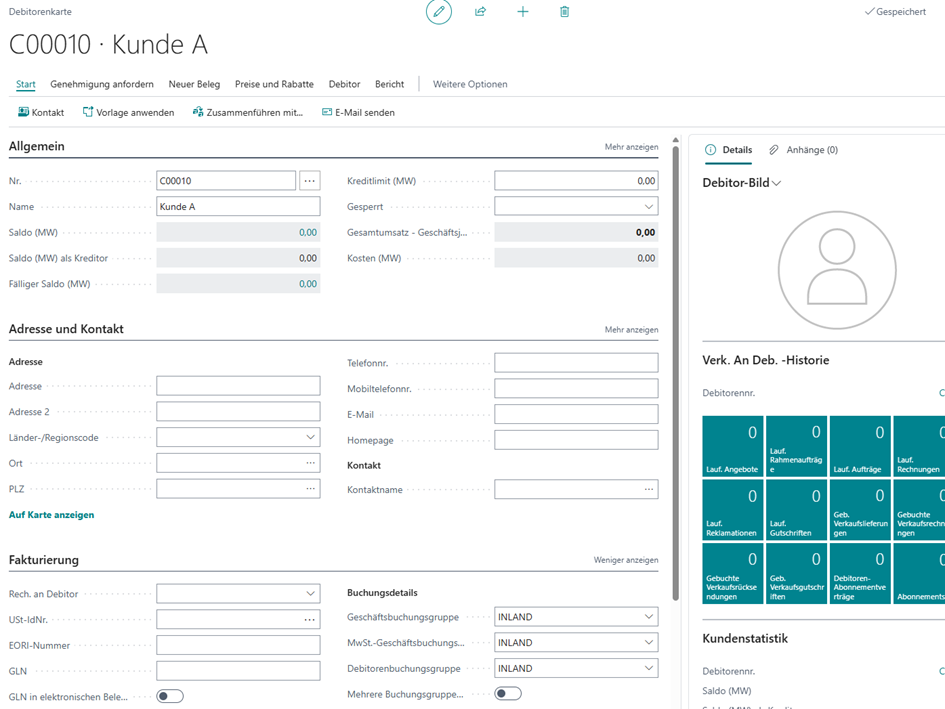
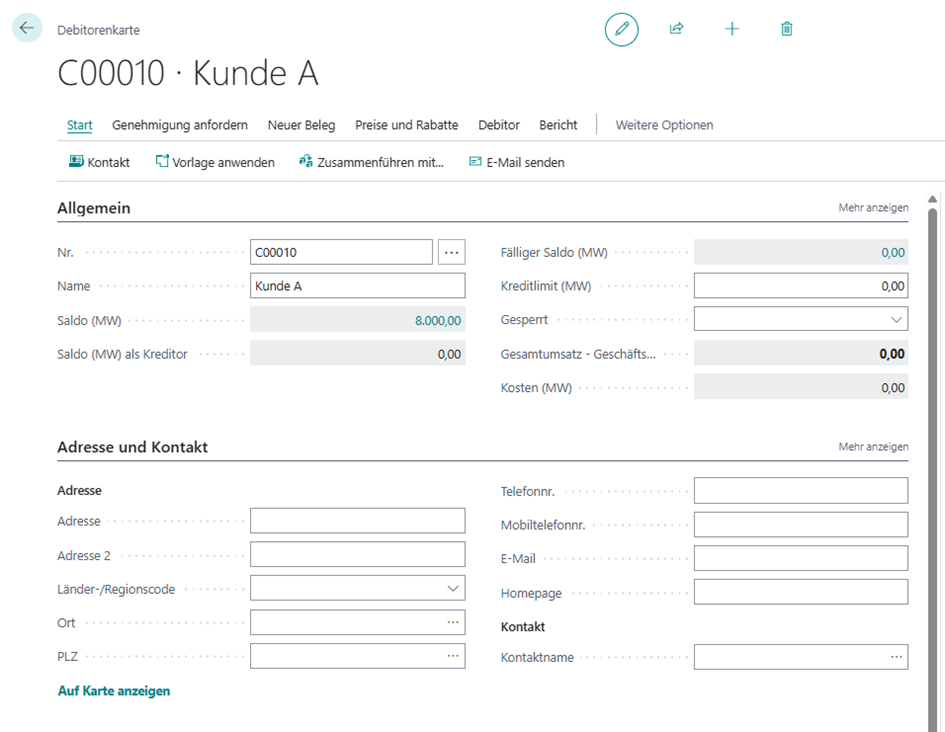
Nach der Buchung zeigt die Debitorenkarte Saldo und offene Posten:
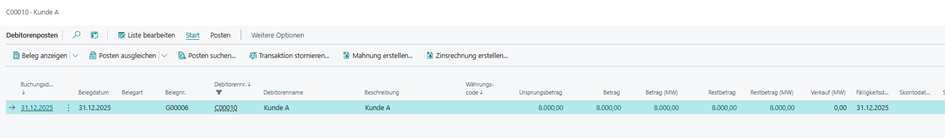
Die Details stehen in den Debitorenposten:
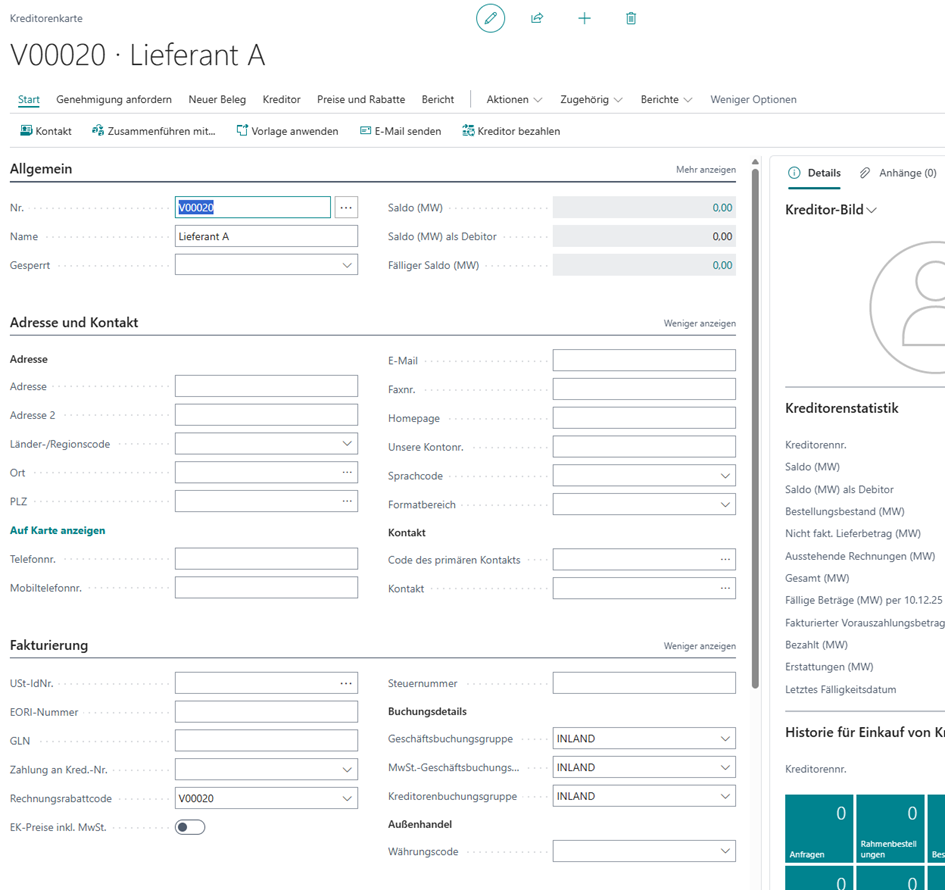
Auf der Kreditorenseite dasselbe Bild – vor der Buchung hat Lieferant A keinen Saldo und keine Kreditorenposten:
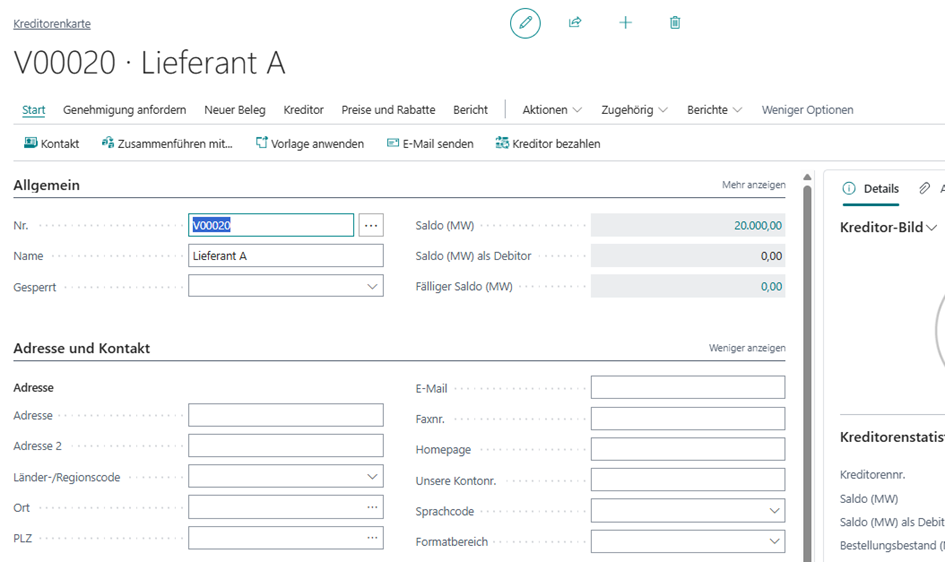
Danach führt die Kreditorenkarte Saldo und offene Posten:
Die Kreditorenposten liefern die Einzelheiten:
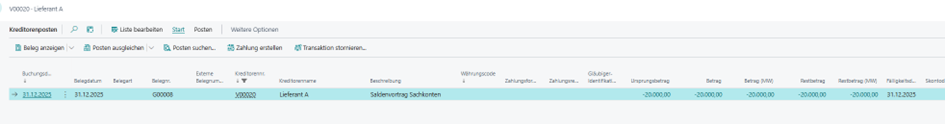
Aus diesen offenen Kreditorenposten erstellt Business Central auch den Zahlungsvorschlag im Zahlungsausgangs-Buch.-Blatt.
Zusammenspiel aller Nebenbücher
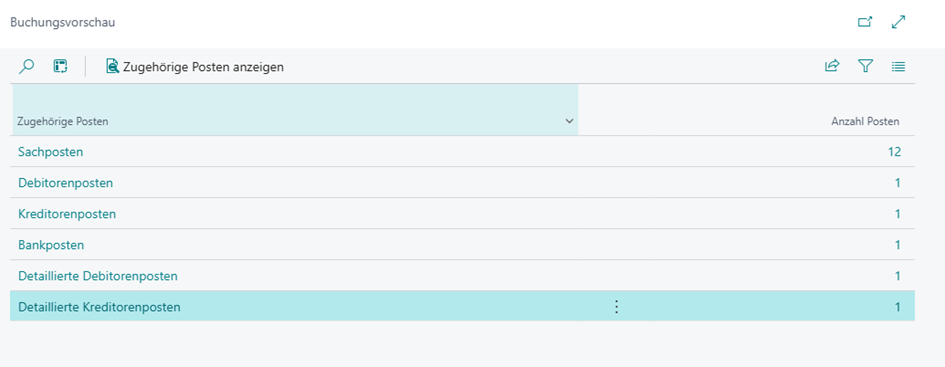
Nach allen Buchungen zeigt die Buchungsvorschau das vollständige Bild mit allen Postenarten:
Der Kontenplan zeigt die Salden aller Konten:
Die finale Bilanz zeigt das Gesamtbild:
Der BEYONDIT-Tipp: Saubere Einrichtung spart Ärger
Die Buchungsgruppen-Einrichtung ist das Fundament Ihrer gesamten Buchhaltung. Hier ein paar Empfehlungen aus unserer Projekterfahrung:
Buchungsmatrix vollständig einrichten: Jede Kombination aus Geschäfts- und Produktbuchungsgruppe braucht ein definiertes Konto. Fehlende Einträge führen zu Fehlern beim Buchen.
Direktbuchung bewusst steuern: Schalten Sie Direktbuchung nur dort ein, wo sie wirklich benötigt wird. Bei Konten mit Nebenbuch sollte sie in der Regel aus sein.
Buchungsvorschau nutzen: Bevor Sie buchen, immer die Vorschau prüfen. Das spart Stornobuchungen und Nacharbeit.
Dokumentation pflegen: Halten Sie fest, welche Buchungsgruppen für welche Szenarien verwendet werden. Bei Personalwechsel oder Audits ist das Gold wert.
Fazit: Verstehen statt nur Anwenden
Hauptbuch und Nebenbuch sind keine abstrakten Konzepte – sie sind das Rückgrat jeder ordentlichen Buchhaltung in Business Central. Wer versteht, wie Buchungsgruppen diese beiden Welten verbinden, kann:
- Fehler schneller finden
- Auswertungen besser interpretieren
- Die Einrichtung sauber aufsetzen
- Migrationen erfolgreich durchführen
Die Buchungsgruppen sind der Schlüssel. Sie bestimmen, wie jeder einzelne Beleg am Ende im Hauptbuch landet – und welche Details im Nebenbuch für Sie verfügbar bleiben.
Haben Sie Fragen zur Einrichtung oder kämpfen mit unerklärlichen Differenzen zwischen Haupt- und Nebenbuch? Dann lassen Sie uns darüber sprechen – wir haben schon einige Buchhaltungs-Knoten gelöst.
Saubere Buchhaltung beginnt mit dem Verständnis der Grundlagen. Und die sind gar nicht so trocken, wie sie klingen.

